

Październik to miesiąc przejściowy. Za oknem robi się zimno, na koniec miesiąca przypada Halloween, trwają przygotowania do Wszystkich Świętych, a klienci i sklepy coraz częściej myślą już o Black Weeku. Sprawdzamy, czy rynek utrzymał tempo, dlaczego Polacy płacili za zamówienia więcej niż rok temu i które kategorie najmocniej skorzystały na jesiennym sezonie.
Shoper Trends w skrócie
- Indeks rynku z punktem odniesienia (styczeń 2023 r. = 1000 pkt),
- Dynamikę sprzedaży,
- Średni koszyk (AOV) oraz zmianę m/m i r/r,
- Najszybciej i najwolniej rosnące branże,
- Kategorie produktowe o największej sezonowości.
Wrzesień zawiesił poprzeczkę wysoko. W poprzedniej edycji Shoper Trends pokazaliśmy, że polski e-commerce zakończył trzeci kwartał z rozpędem: wartość sprzedaży (GMV) w sklepach internetowych z naszego panelu LFL* była o 13,5% wyższa niż rok wcześniej**. A co przyniósł październik?
* Przypominamy, że Shoper Trends to comiesięczne analizy oparte na danych z wyselekcjonowanej próby sklepów spełniających kryteria badawcze. Analizy te mają charakter wskaźników sektora e-commerce i bazują na GMV, które nie jest miarą przychodów, rentowności ani wyników finansowych Shopera. Szczegóły w metodologii na dole artykułu.
**Począwszy od tej edycji (dane za październik 2026 r.) dynamiki wartości sprzedaży i liczby zamówień oraz barometr podajemy po wyrównaniu kalendarza. Porównujemy sprzedaż na jeden efektywny dzień sprzedaży, a nie na cały miesiąc. Dane w poprzednim wpisie (za wrzesień) zostały zaktualizowane: wzrost wyniósł 13,5%, zamiast 13,1% jak podano wcześniej. Szczegóły w metodologii na dole artykułu.
Sprzedaż internetowa w październiku 2026 wyższa o 10,3% r/r
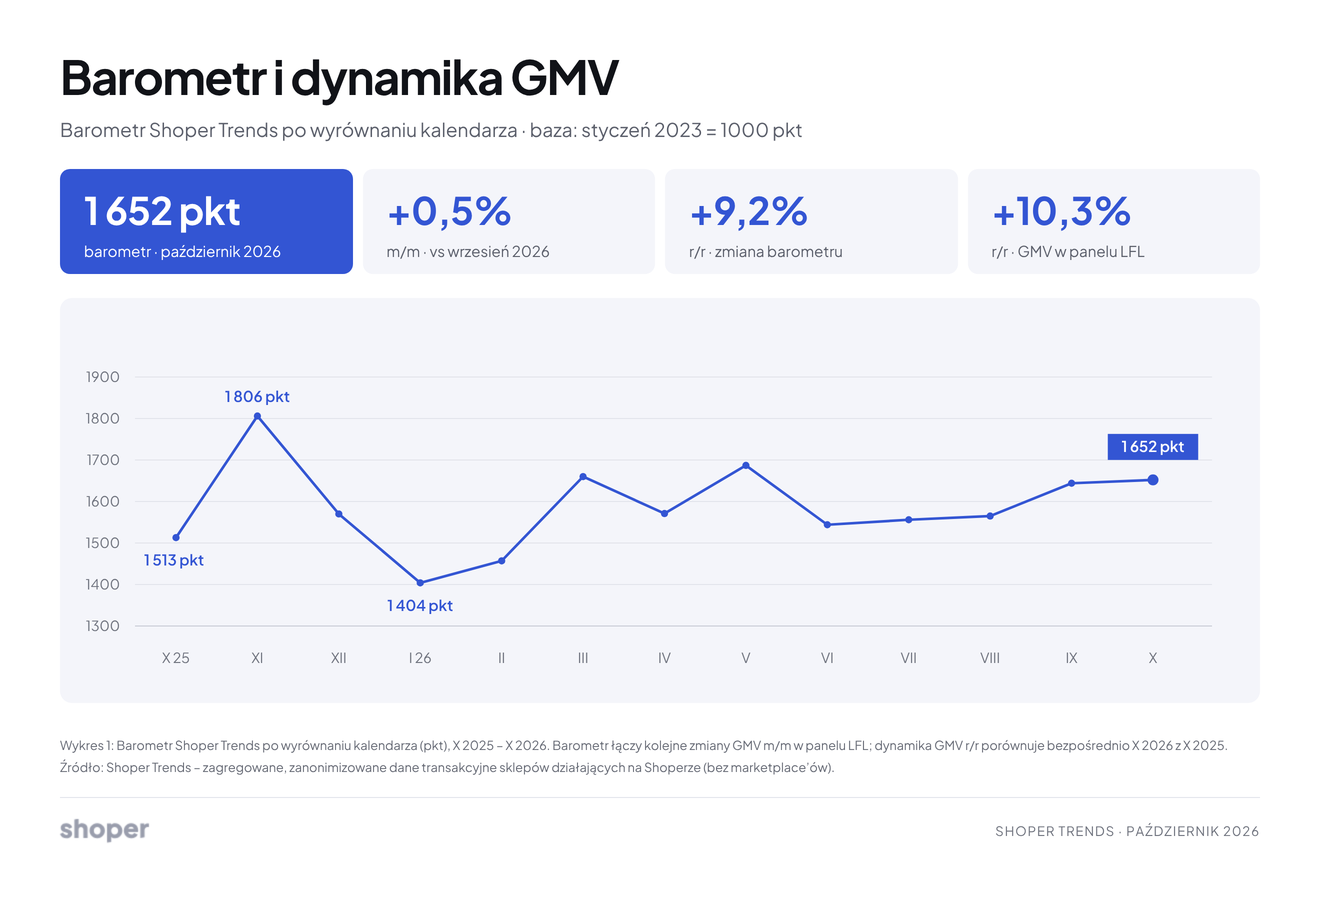
Barometr Shoper Trends wyniósł w październiku 2026 r. 1652 pkt. To o 0,5% więcej niż we wrześniu (1644 pkt) i o 9,2% więcej niż rok wcześniej.
Wartość sprzedaży (GMV) w sklepach z naszego panelu LFL była o 10,3% wyższa niż w październiku 2025 r. Dla porównania: we wrześniu dynamika wyniosła 13,5% r/r i była najwyższa w ostatnim roku. Choć w październiku tempo nieco wyhamowało, rynek wciąż rośnie, a w ujęciu miesięcznym i rocznym barometr nadal idzie w górę. Prawdziwy test dopiero przed nami: rok temu, w listopadzie 2025 r., barometr skoczył o 19,4% m/m (z 1513 do 1806 pkt).
Październik to ostatni miesiąc przed największym sprawdzianem roku. Rozpęd z września lekko wyhamował, ale sprzedaż w sklepach z naszego panelu wciąż jest o ponad 10% wyższa niż rok temu, a klienci wydają więcej na jedno zamówienie. Sklepy, które mają już gotową ofertę i logistykę na Black Week, zyskają przewagę.
Shoper
Zamówienia i kupujący
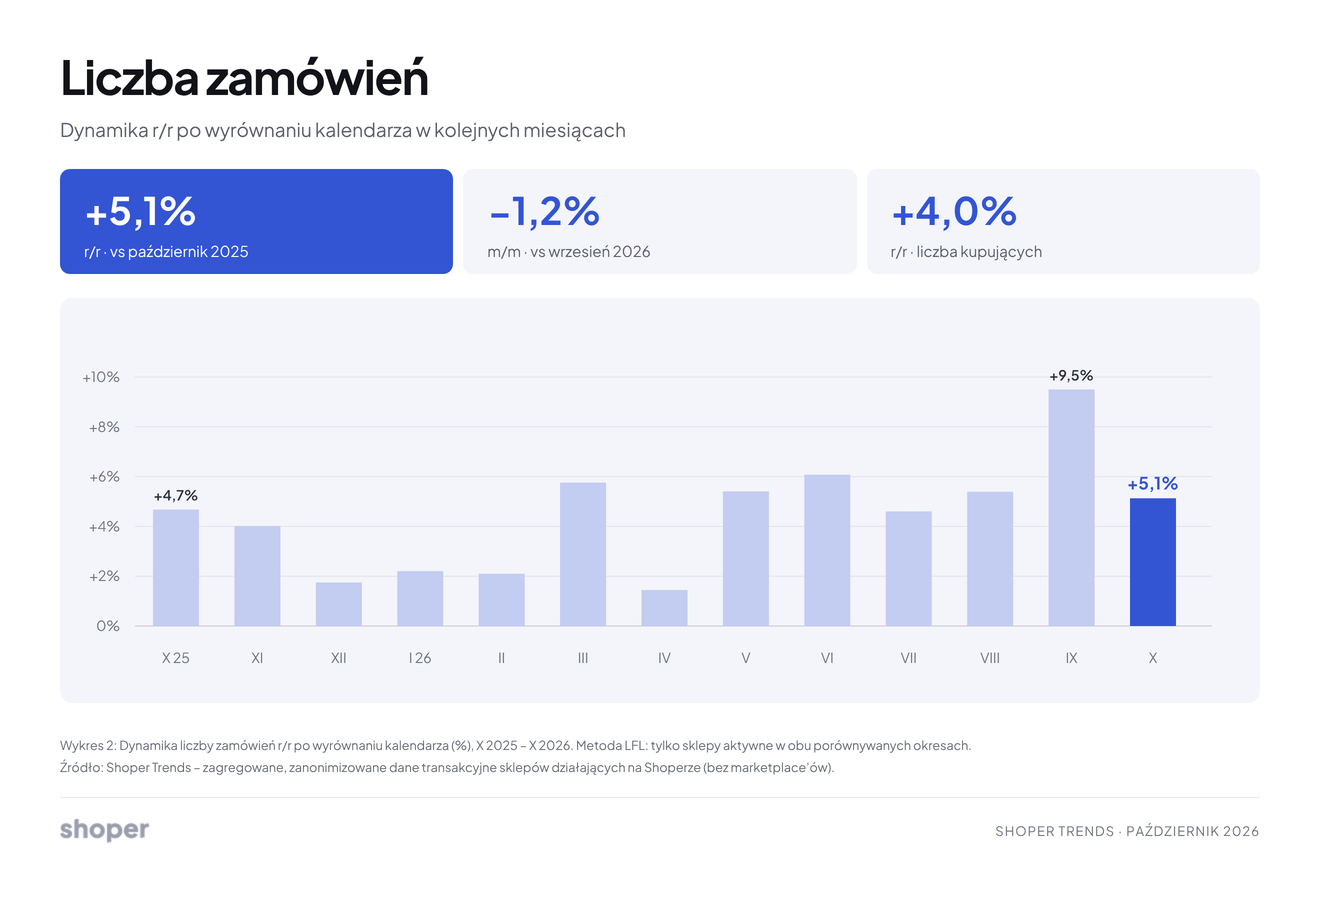
Liczba zamówień spadła w październiku 2026 r. o 1,2% m/m, ale była o 5,1% wyższa niż rok wcześniej. We wrześniu wzrost wyniósł 9,5% r/r i był drugim miesiącem przyspieszenia z rzędu. W październiku dynamika r/r – choć nadal na plusie – była niższa niż we wrześniu.
Liczba klientów w sklepach z panelu wzrosła o 4,0% r/r. Wzrost wynika z większej liczby kupujących, a nie z częstszych zakupów tych samych klientów.
Statystyczny klient złożył w październiku minimalnie mniej zamówień niż rok temu.
Średni koszyk przed sezonem świątecznym
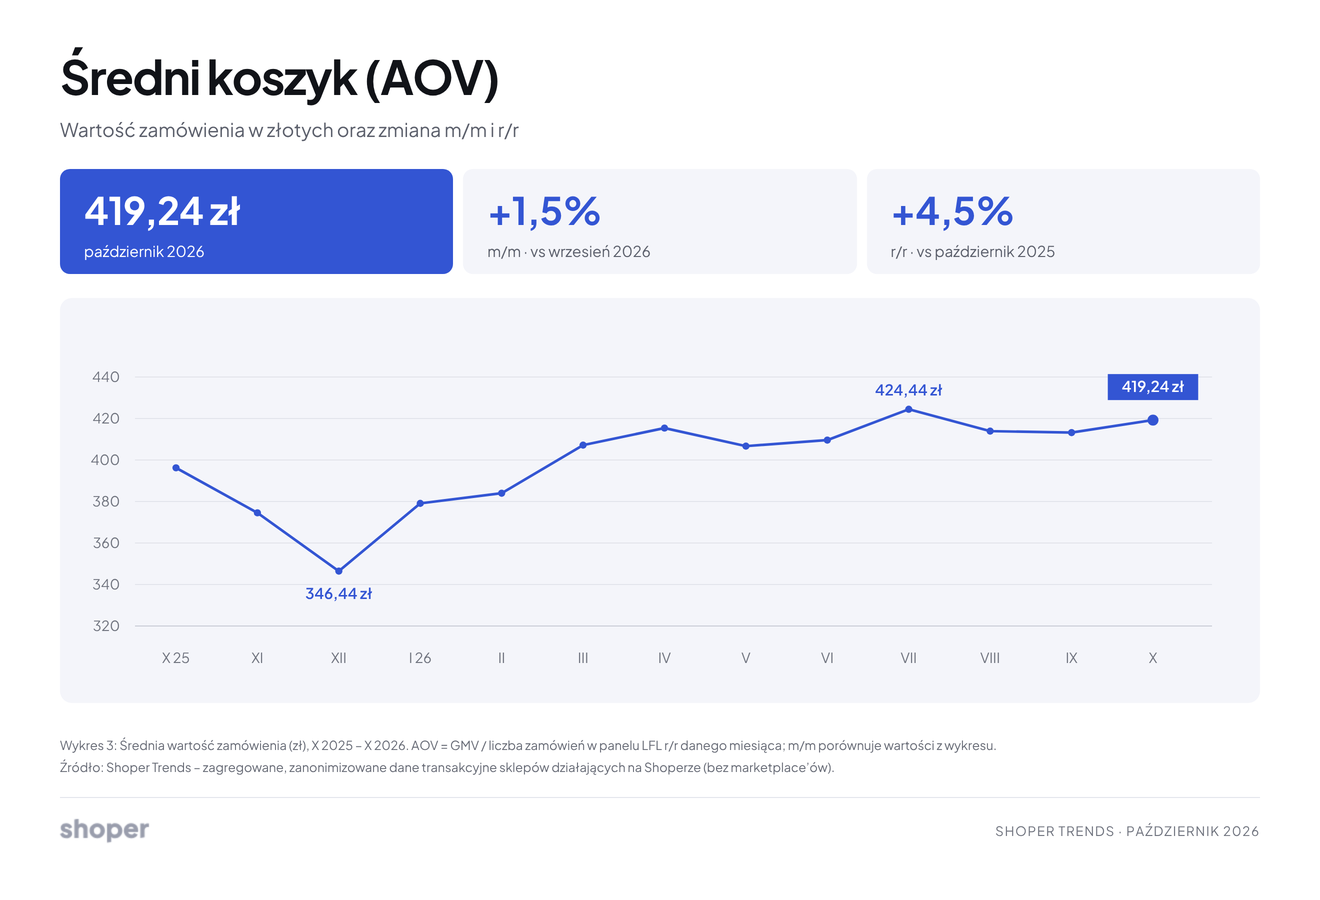
Średnia wartość zamówienia (AOV) w październiku 2026 r. wyniosła 419,24 zł, czyli o 1,5% więcej niż we wrześniu (413,21 zł) i o 4,5% więcej niż rok temu. Koszyk rósł, mimo że liczba zamówień spadła w tym czasie o 1,2%. To właśnie wyższe wydatki na jedno zamówienie sprawiły, że sprzedaż w październiku była wyższa niż we wrześniu.
Październik od trzech lat jest miesiącem z najwyższym koszykiem w Q4. Czy w tym roku też tak będzie? Zobaczymy w kolejnych odsłonach Shoper Trends.
Branże: najszybciej rosną narzędzia i materiały budowlane, spada elektronika
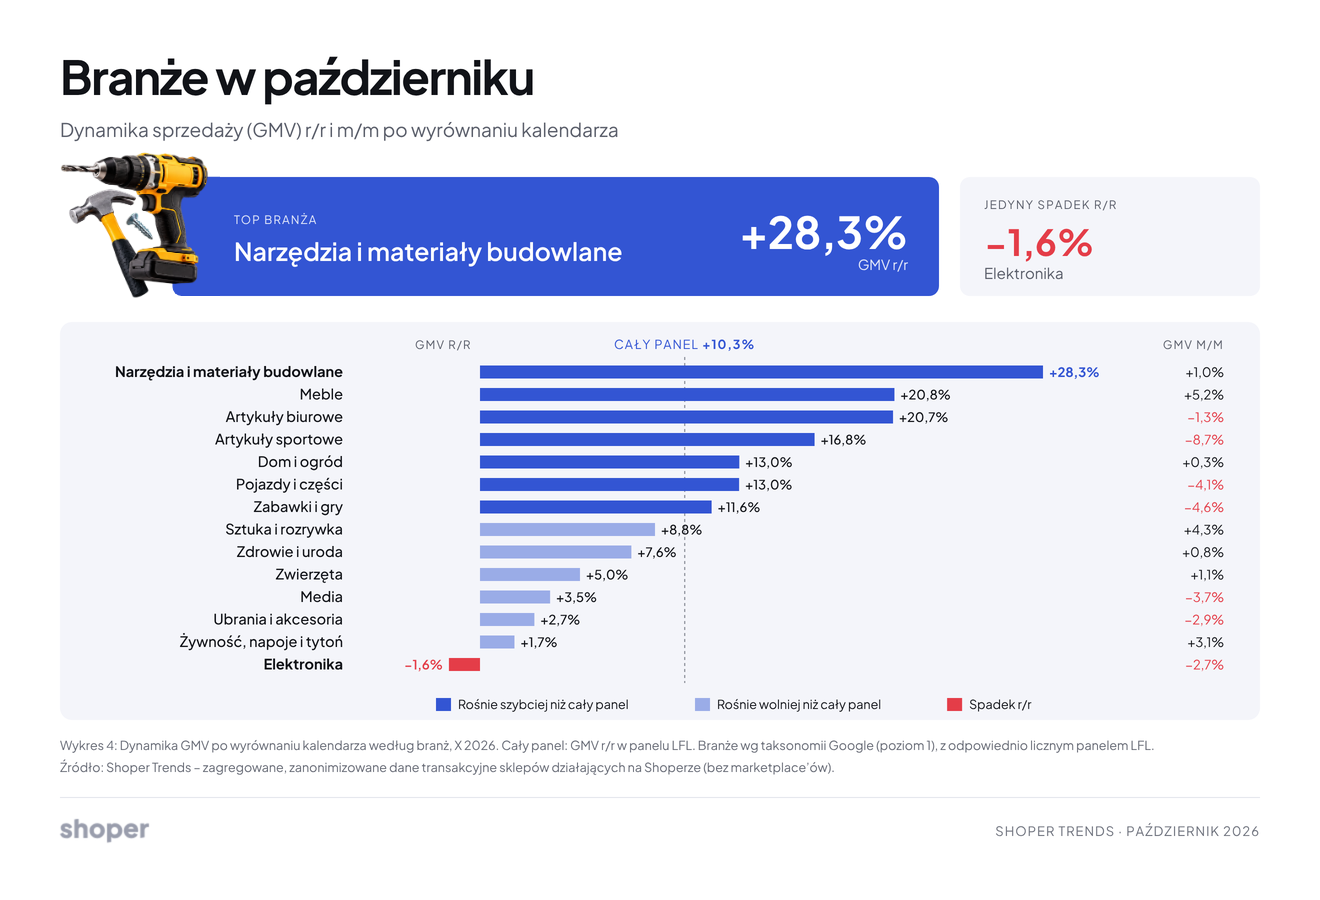
Największy wzrost sprzedaży r/r w październiku 2026 r. zanotowała branża narzędzia i materiały budowlane: +28,3%. Kolejne były meble (+20,8%) oraz artykuły biurowe (+20,7%). Jedyną branżą na minusie była elektronika (-1,6%), a najwolniej z pozostałych rosła żywność, napoje i tytoń (+1,7%). Szybciej niż cały panel (+10,3%) rosła połowa analizowanych branż (7 z 14).
W ujęciu m/m największymi wygranymi października były meble (+5,2%), sztuka i rozrywka (+4,3%) oraz żywność, napoje i tytoń (+3,1%). Najmocniej spadła sprzedaż artykułów sportowych (-8,7%), zabawek i gier (-4,6%) oraz pojazdów i części (-4,1%).
Branże sezonowe zachowały się spokojnie: ubrania i akcesoria straciły 2,9% m/m, a dom i ogród zyskał 0,3%.
Branżowe ciekawostki
- Elektronika na minusie. We wrześniu sprzedaż w elektronice stała w miejscu (+0,6% r/r), choć zamówień było o 11,0% więcej – zapewne kupowaliśmy więcej tańszych akcesoriów. W październiku sprzedaż spadła już o 1,6% r/r i o 2,7% m/m, co daje tej branży ostatnie miejsce w zestawieniu. Jedną z przyczyn mogą być rosnące ceny sprzętu. Rosnący popyt ze strony centrów danych rozwijających infrastrukturę AI przyczynił się do wzrostu cen pamięci RAM i dysków SSD. Do tego październik to ostatni miesiąc przed Black Weekiem – a w elektronice, gdzie klienci najczęściej polują na promocje, część zakupów naturalnie przesuwa się na listopad.
- Nowe mieszkania napędzają budowlankę i meble. Trzy z sześciu najszybciej rosnących branż – narzędzia i materiały budowlane, meble oraz dom i ogród – łączy urządzanie mieszkania. To zbiega się z ożywieniem na rynku nieruchomości: według danych BIK we wrześniu 2026 r. banki udzieliły kredytów mieszkaniowych na blisko 14 mld zł, o 30,6% więcej niż rok wcześniej. BIK zwraca też uwagę, że naturalnym następstwem zakupu mieszkania są zakupy wyposażenia, często finansowane kredytem ratalnym, a wartość kredytów ratalnych wzrosła we wrześniu o 21,8% r/r. Do tego dochodzi kalendarz, bo jesień to ostatni moment na prace wykończeniowe przed zimą.
- Meble zamawiamy już z myślą o świętach. Meble jako jedyne z czołówki mocno urosły także m/m (+5,2%). Jedno z możliwych wyjaśnień: czas realizacji zamówień meblowych często liczy się w tygodniach, więc kto chce mieć nowy stół czy sofę przed Wigilią, zamawia w październiku.
- Sport i zabawki: przerwa między sezonami. Artykuły sportowe straciły 8,7% m/m, mimo że rok do roku rosną o 16,8%. Sezon rowerowy i outdoorowy się skończył, a narciarski jeszcze nie zaczął. Zabawki i gry (−4,6% m/m) to z kolei klasyczna cisza przed burzą: rodzice czekają na Black Week, Mikołajki i Gwiazdkę, więc w listopadzie spodziewamy się wyraźnego odbicia.
Przetestuj sklep internetowy
przez 14 dni za darmo.
Korzystaj ze wszystkich funkcji oprogramowania bez zobowiązań.
Październik pod znakiem Halloween, kominka i… sadzenia drzew
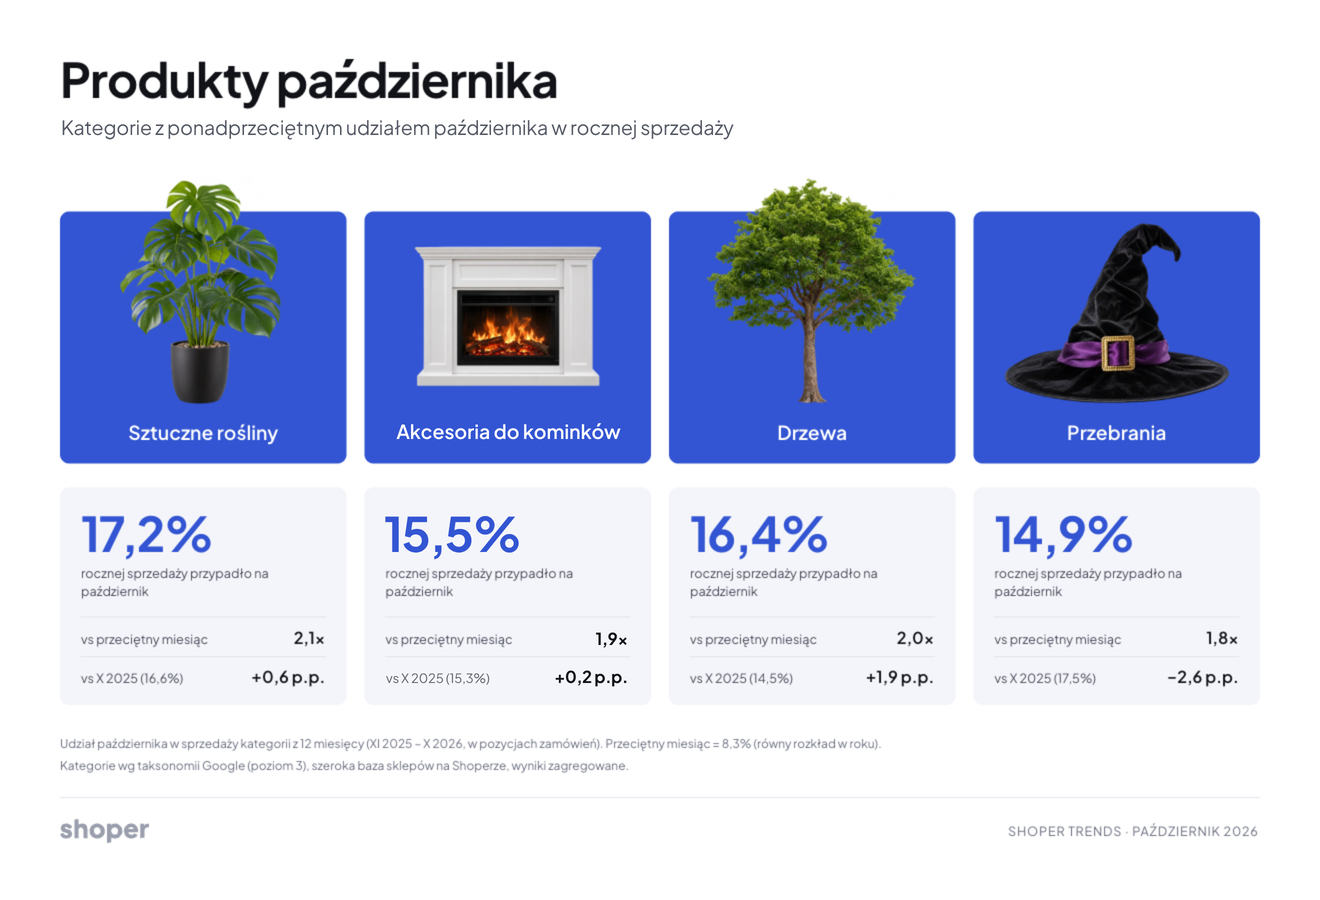
Jak co miesiąc pokazujemy, jaka część sprzedaży z ostatnich 12 miesięcy przypadła na analizowany miesiąc. Przypominamy: przy równym rozkładzie sprzedaży każdy miesiąc miałby ok. 8,3% udziału. Wszystkie opisane niżej kategorie w październiku wyraźnie przekroczyły tę wartość.
Hity października w Internecie
- Sztuczne rośliny: 17,2%. Drugi miesiąc z rzędu z bardzo wysokim udziałem. We wrześniu było to 19,6%, więc na wrzesień i październik przypada razem ponad jedna trzecia rocznej sprzedaży tej kategorii. W porównaniu z październikiem 2025 r. (16,6%) udział wzrósł o 0,6 p.p. To potwierdza wzorzec, o którym pisaliśmy miesiąc temu: kończy się sezon na żywe rośliny na balkonach, a przed Wszystkimi Świętymi kupujemy kompozycje na groby.
- Kominki i akcesoria kominkowe: Gdy na zewnątrz robi się zimniej, rusza sezon grzewczy. Łącznie na październik przypadło 14,7% rocznej sprzedaży kominków i 15,5% akcesoriów kominkowych. Sprzedaż kominków jest prawie dwa razy wyższa niż w przeciętnym miesiącu, a udział października wzrósł rok do roku aż o 4,0 p.p. (z 10,7% do 14,7%). To największy wzrost r/r spośród opisywanych kategorii. Akcesoria utrzymały poziom sprzed roku (15,5% vs 15,3%). I to dopiero początek: w ostatnim roku listopad przyniósł 16,2% rocznej sprzedaży akcesoriów, a grudzień 17,9% rocznej sprzedaży kominków.
- Drzewa: 16,4%. Choć najwięcej drzew kupujemy wiosną (w marcu i kwietniu to ponad 20% rocznej sprzedaży), jesień to drugi sezon sadzenia. Październik 2026 r. był w tej kategorii mocniejszy niż przed rokiem: +1,9 p.p. (z 14,5%). Wynika to bezpośrednio z biologicznego rytmu roślin oraz cyklu produkcyjnego szkółek. Zrzucenie liści i wejście w stan spoczynku pozwala na bezpieczne wykopywanie sadzonek z gołym korzeniem, które właśnie w tym miesiącu trafiają do szerokiej dystrybucji. Są one znacznie tańsze i lżejsze w transporcie niż rośliny doniczkowe, co zachęca do zakupów online.
- Przebrania: 14,9%. Halloween zrobiło swoje: sprzedaż przebrań była prawie dwa razy wyższa niż w przeciętnym miesiącu. Udział jest niższy niż w październiku 2025 r. (17,5%, czyli −2,6 p.p.). Niższy udział nie musi oznaczać słabszego sezonu – to miara względna, więc spada także wtedy, gdy mocniej sprzedają się inne miesiące, np. styczeń z sezonem karnawałowym. Ważniejsze jest jednak to, co przed nami: przebrania to kategoria z długim sezonem. Po Halloween przychodzą andrzejki, bale sylwestrowe i karnawałowe, więc trend utrzyma się do zimy.
Październik dobrze pokazuje, że sezonowość to nie jedno święto, tylko ciąg okazji. Przebrania nie kończą się na Halloween, bo zaraz są andrzejki i karnawał. Kominki i akcesoria dopiero rozpędzają się przed zimą. Sklep, który patrzy na te wzorce, może planować ofertę na kilka miesięcy do przodu.
Shoper
Co to oznacza dla sklepów?
- Przebrania i akcesoria imprezowe: po Halloween warto od razu przestawić komunikację na andrzejki, sylwestra i bale karnawałowe.
- Kominki i akcesoria: szczyt sprzedaży wypada w listopadzie i grudniu, więc to ostatni moment na uzupełnienie magazynu i kampanie pod Black Week.
- Ogród i dekoracje: jesienne sadzenie drzew to drugi sezon w roku. Warto mieć dla klientów poradnik, co i kiedy sadzić.
Metodologia
Dynamiki miesiąc do miesiąca i rok do roku obliczamy metodą LFL (Like-for-Like): porównując dwa okresy, uwzględniamy wyłącznie dojrzałe sklepy, które aktywnie sprzedawały w obu. Dzięki temu dołączenie nowych sklepów do Shopera nie zawyża wskaźników wzrostu. Co istotne, barometr i dynamiki GMV r/r to dwie różne miary. Barometr pokazuje poziom rynku w punktach i składa się z kolejnych zmian miesiąc do miesiąca. Dynamika r/r porównuje bezpośrednio wrzesień 2026 r. z wrześniem 2025 r. w sklepach, które sprzedawały w obu okresach, ukazując wzrost lub spadek w procentach.
Średni koszyk to łączna wartość sprzedaży dzielona przez liczbę zamówień. Panele LFL są różne w zależności od typu porównania: przy zmianie m/m uwzględniamy sklepy, które miały sprzedaż w obu analizowanych miesiącach, a przy zmianie r/r – te, które miały sprzedaż w danym miesiącu i analogicznym miesiącu rok wcześniej. Ponieważ każdy typ porównania obejmuje inny zestaw sklepów, wartości bezwzględne i dynamiki w ujęciu miesięcznym i rocznym nie są bezpośrednio porównywalne.
Branże porównujemy tylko te, które mają odpowiednio liczny panel sklepów, żeby wynik nie zależał od małej grupy sprzedawców. Analizy produktowe opieramy na szerszej bazie sklepów, odrębnej od panelu LFL. Wszystkie publikowane wyniki są zagregowane i zanonimizowane. Nasz panel obejmuje sklepy działające na Shoperze, bez transakcji z marketplace’ów i innych platform.
Od bieżącej edycji (dane za październik 2026 r.) dynamiki wartości sprzedaży (GMV) i liczby zamówień oraz barometr podajemy po wyrównaniu kalendarza. Podjęliśmy tę decyzję, aby nasze analizy jeszcze lepiej odzwierciedlały realny obraz rynku. Teraz porównujemy sprzedaż per efektywny dzień sprzedaży, a nie cały miesiąc. Dzięki temu wynik nie zależy od tego, jak długi był miesiąc i ile w miesiącu było sobót, poniedziałków i świąt. Wagi dni tygodnia i świąt wyznaczamy z dziennej sprzedaży sklepów z panelu z trzech poprzednich lat i aktualizujemy raz w roku, kierując się wytycznymi Eurostatu (ESS Guidelines on Seasonal Adjustment, 2024), które zalecają porównania rok do roku na danych wyrównanych o kalendarz. Dane za wcześniejsze miesiące przeliczyliśmy tą samą metodą i zaktualizowaliśmy wpis za wrzesień, dlatego część liczb może różnić się nieznacznie od tych, które zostały opublikowane w źródłach zewnętrznych przed 17.11.2026 r.
Publikowane dane Shoper Trends odzwierciedlają aktywność handlową wybranej grupy sklepów korzystających z platformy Shoper i mają charakter wskaźników sektora e-commerce. Wskaźniki te bazują na GMV, które nie jest miarą przychodów, rentowności ani wyników finansowych Shoper. Platforma ta stanowi jeden z wielu elementów działalności Grupy cyber_Folks, która prowadzi działalność również w innych segmentach cyfrowych. Z tego względu dane prezentowane w Shoper Trends nie odzwierciedlają sytuacji finansowej ani perspektyw całej Grupy cyber_Folks i nie powinny być traktowane jako prognostyk jej wyników finansowych. Zmiany GMV mogą pozostawać bez bezpośredniego przełożenia na przychody, EBITDA lub zysk netto tych podmiotów.
Przetestuj sklep internetowy
przez 14 dni za darmo.
Korzystaj ze wszystkich funkcji oprogramowania bez zobowiązań.
Shoper Trends to comiesięczna analiza polskiego e-commerce przygotowywana przez analityków Shopera. Co miesiąc pokazujemy dynamikę sprzedaży rok do roku i miesiąc do miesiąca, zmiany liczby zamówień i kupujących, średni koszyk online oraz branże, które zyskują i tracą najwięcej. Uzupełniają je kategorie produktów o największej sezonowości. Analizy opierają się na zagregowanych danych transakcyjnych wybranych sklepów internetowych działających na Shoperze.
To indeks, który pokazuje poziom sprzedaży w e-sklepach na tle punktu startowego: styczeń 2023 r. = 1000 pkt. Barometr łączy kolejne zmiany sprzedaży miesiąc do miesiąca, dzięki czemu wyniki z różnych lat można porównywać na jednej skali. Wynik powyżej 1000 pkt oznacza, że sprzedaż jest wyższa niż w styczniu 2023 r.
Nie. Shoper Trends opisuje sprzedaż w niezależnych sklepach internetowych działających na Shoperze, bez marketplace’ów. To duża i zróżnicowana grupa sklepów z wielu branż, dlatego dobrze pokazuje kierunek zmian w polskim e-commerce, ale nie jest pomiarem całego rynku.
Informujemy również, że publikowane dane Shoper Trends odzwierciedlają aktywność handlową wybranej grupy sklepów korzystających z platformy Shoper i mają charakter wskaźników sektora e-commerce. Wskaźniki te bazują na GMV, które nie jest miarą przychodów, rentowności ani wyników finansowych Shoper. Platforma ta stanowi jeden z wielu elementów działalności Grupy cyber_Folks, która prowadzi działalność również w innych segmentach cyfrowych. Z tego względu dane prezentowane w Shoper Trends nie odzwierciedlają sytuacji finansowej ani perspektyw całej Grupy cyber_Folks i nie powinny być traktowane jako prognostyk jej wyników finansowych. Zmiany GMV mogą pozostawać bez bezpośredniego przełożenia na przychody, EBITDA lub zysk netto tych podmiotów.
Każdą zmianę procentową liczymy dla sklepów, które sprzedawały w obu porównywanych okresach. Grupa sklepów porównywanych miesiąc do miesiąca jest więc nieco inna niż przy porównaniu rok do roku. Dlatego zmiany procentowej nie należy wyliczać samodzielnie z opublikowanych kwot.
Branże dzielimy według taksonomii produktowej Google (poziom 1). Pokazujemy tylko branże z odpowiednio licznym panelem sklepów, żeby wynik nie zależał od pojedynczych sprzedawców. Dynamikę sprzedaży każdej branży porównujemy ze wzrostem całego rynku, rok do roku i miesiąc do miesiąca.
Shoper Trends pokazuje, jaka część sprzedaży danej kategorii z ostatnich 12 miesięcy przypadła na analizowany miesiąc. Przy równym rozkładzie każdy miesiąc miałby ok. 8,3% udziału w rocznej sprzedaży. Im wyższy udział, tym mocniej sprzedaż kategorii skupia się w danym miesiącu. Do opisu wybieramy kategorie z powtarzalnym wzorcem, a nie jednorazowe skoki sprzedaży pojedynczych sklepów.
Tak. Przy cytowaniu podaj jako źródło „Shoper Trends” i link do edycji, z której pochodzą dane. Jeśli jesteś dziennikarzem i potrzebujesz dodatkowych danych lub komentarza eksperta, napisz do nas na pr(at)shoper.pl.